Družstevné bývanie: Kľúč k domovu aj bez klasickej hypotéky?
Vlastné bývanie sa pre mnohých stáva vzdialeným snom, najmä kvôli rastúcim cenám nehnuteľností a prísnym podmienkam bánk. Na trh sa však vracia kedysi populárny model: družstevné bývanie. Ponúka lákavú alternatívu, kde úver neberie priamo záujemca, ale bytové družstvo. Hoci sa zdá byť jednoduchšou cestou, je dôležité poznať všetky jeho aspekty a porovnať ich s klasickou hypotékou. Objavte, či je táto možnosť pre vás tá pravá.
Družstevné bývanie: Iná cesta k vlastnému domovu
Vlastné bývanie je dnes pre mnohých Slovákov ťažšie dosiahnuteľné. Dôvodom sú vysoké ceny nehnuteľností a prísnejšie podmienky bánk. Na trh sa však vracia kedysi populárny model: družstevné bývanie. Jeho hlavná výhoda? Úver si neberie priamo záujemca o byt, ale samotné bytové družstvo. Nemusíte tak prechádzať rovnakým posudzovaním príjmu a bonity ako pri klasickej hypotéke. To otvára dvere k bývaniu pre širší okruh ľudí.
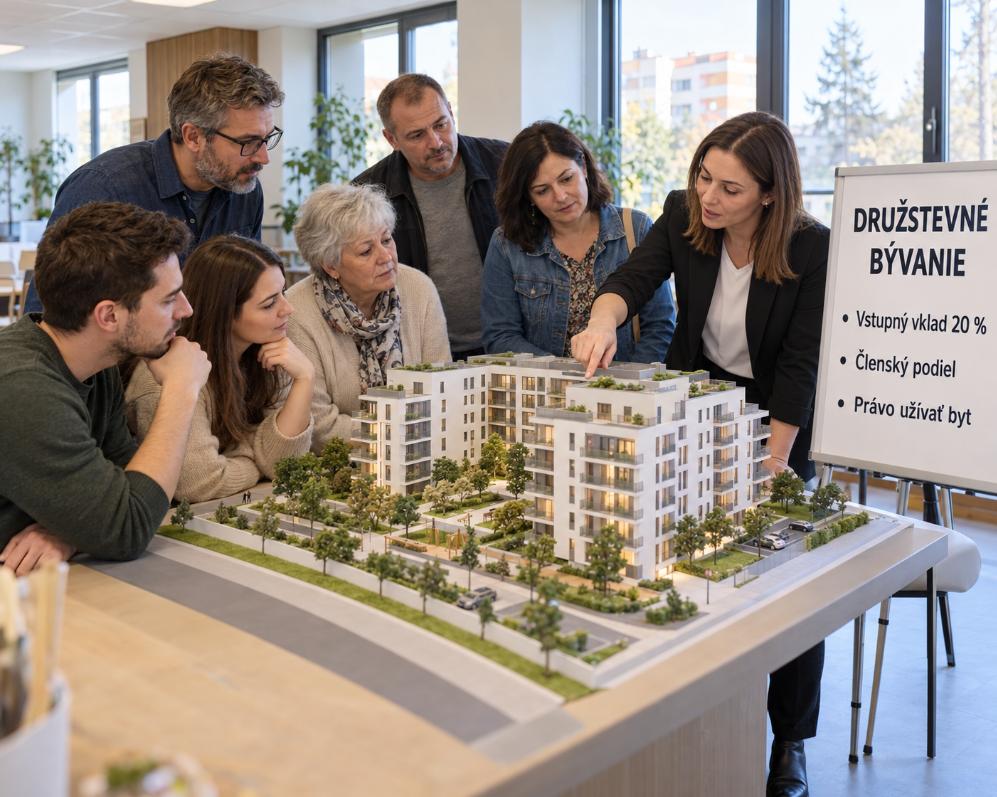
Kľúčový rozdiel je v tom, kto je dlžníkom. Pri hypotéke ste to vy. Pri družstevnom bývaní je dlžníkom družstvo, ktoré vlastní celý bytový dom. Vy sa stanete členom družstva a získate právo užívať konkrétny byt. Na začiatku teda nevlastníte nehnuteľnosť priamo. Vlastníte členský podiel v družstve. Tento model, kedysi bežný, sa dnes vracia vďaka developerom. Je to šanca pre tých, ktorým banka hypotéku neschváli. Ceny nehnuteľností totiž rástli rýchlejšie ako príjmy domácností.
Finančné detaily: Vklad a celkové náklady
Pre vstup do družstevného bývania je potrebný počiatočný vklad, minimálne 20 percent z ceny bytu. Ten uhradíte v dvoch krokoch: najprv rezervačný poplatok, následne zvyšok do 20 percent pred podpisom zmluvy. Ak nemáte celú sumu nasporenú, môžete si vziať ďalší úver. Pamätajte však, že tým sa už osobne zadlžíte. Tento dodatočný úver treba zohľadniť pri celkových nákladoch.
Po vstupe do družstva platíte pravidelné mesačné úhrady. Ich výška závisí od ceny bytu a úrokovej sadzby, ktorá sa obvykle mení každých päť rokov. Nižšia mesačná platba nemusí znamenať úsporu. Doba splácania môže byť až 40 rokov, oproti 30 rokom pri hypotéke. Dlhá doba a prípadný vyšší úrok sa výrazne prejavia na celkovej zaplatenej sume. K úhradám pripočítajte aj energie a administratívne poplatky družstva. Dôležité je porovnať celkové náklady na bývanie, nielen mesačné platby.
Pre koho je družstevné bývanie a na čo si dať pozor?
Družstevné bývanie môže byť riešením pre ľudí, ktorí majú problém získať klasickú hypotéku. Družstvo neposudzuje príjem, vek a bonitu záujemcu tak prísne ako banka. To je výhoda pre živnostníkov, podnikateľov či starších ľudí. Podmienky na vstup však existujú. O prijatí rozhoduje vedenie družstva. Záujemca nesmie mať dlhy voči poisťovniam ani aktívne exekúcie. Záznam v úverovom registri nemusí automaticky znamenať zamietnutie.
Počas splácania nevlastníte samotný byt. Ten patrí družstvu a vy vlastníte členský podiel s právom užívať byt. Do osobného vlastníctva ho získate až po splatení dohodnutej ceny. Ak sa potrebujete presťahovať, svoj podiel môžete previesť na inú osobu. Nový člen preberá práva a povinnosti. Podiel možno darovať alebo zdediť. Byt môžete aj prenajímať, podmienky závisia od družstva. Družstevné bývanie nie je vždy lacnejšie. Pre ľudí, ktorí na klasický úver nedosiahnu, je to však dôležitá možnosť, ako sa dostať k novému bývaniu.
Družstevné bývanie je zaujímavou alternatívou. Hoci má svoje špecifiká, pre mnohých môže byť reálnou cestou k vlastnému domovu. Ak vás táto možnosť zaujala a radi by ste sa dozvedeli viac, neváhajte ma kontaktovať. Rád vám poskytnem podrobnejšie informácie a pomôžem zhodnotiť, či je pre vás to pravé. Využite kontakty na našom webe a dohodnite si krátku konzultáciu.
Autor
Reality robím od roku 2008.
Nehnuteľnosť, ktorú predávam, chcem osobne poznať. Preto si ju prejdem, zdokumentujem a pripravím tak, aby som vedel, čo predávam a ako ju čo najlepšie odprezentovať.
Som súčasťou rodinnej MRK reality, ktorá pôsobí na trhu od roku 1999.
Radšej menej nehnuteľností, ale poriadne.